Зачем нужен кредитный рейтинг
Кредитный рейтинг — это удобный инструмент, с помощью которого вы можете ответить на вопрос, хорошая у вас кредитная история или плохая.
Бюро кредитных историй по закону обязано рассчитывать кредитный рейтинг людей, чьи кредитные истории оно хранит. Цель кредитного рейтинга — предсказать, допустите ли вы просрочку по своим кредитам на сумму свыше 500 рублей и длительностью более трех месяцев. Проще говоря, рейтинг отражает вашу способность возвращать кредиты без просрочек.

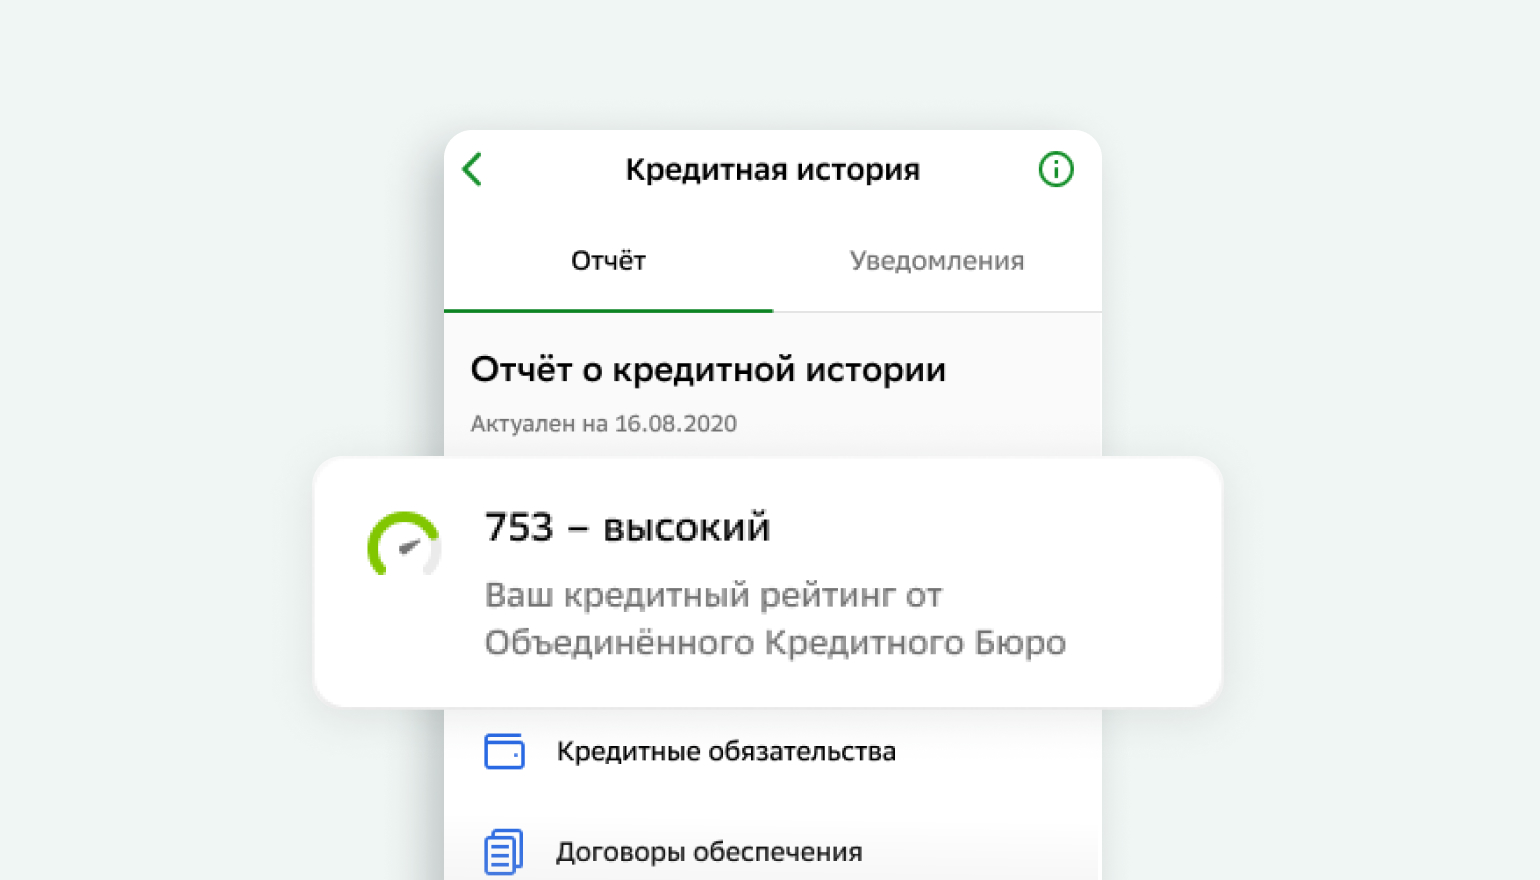
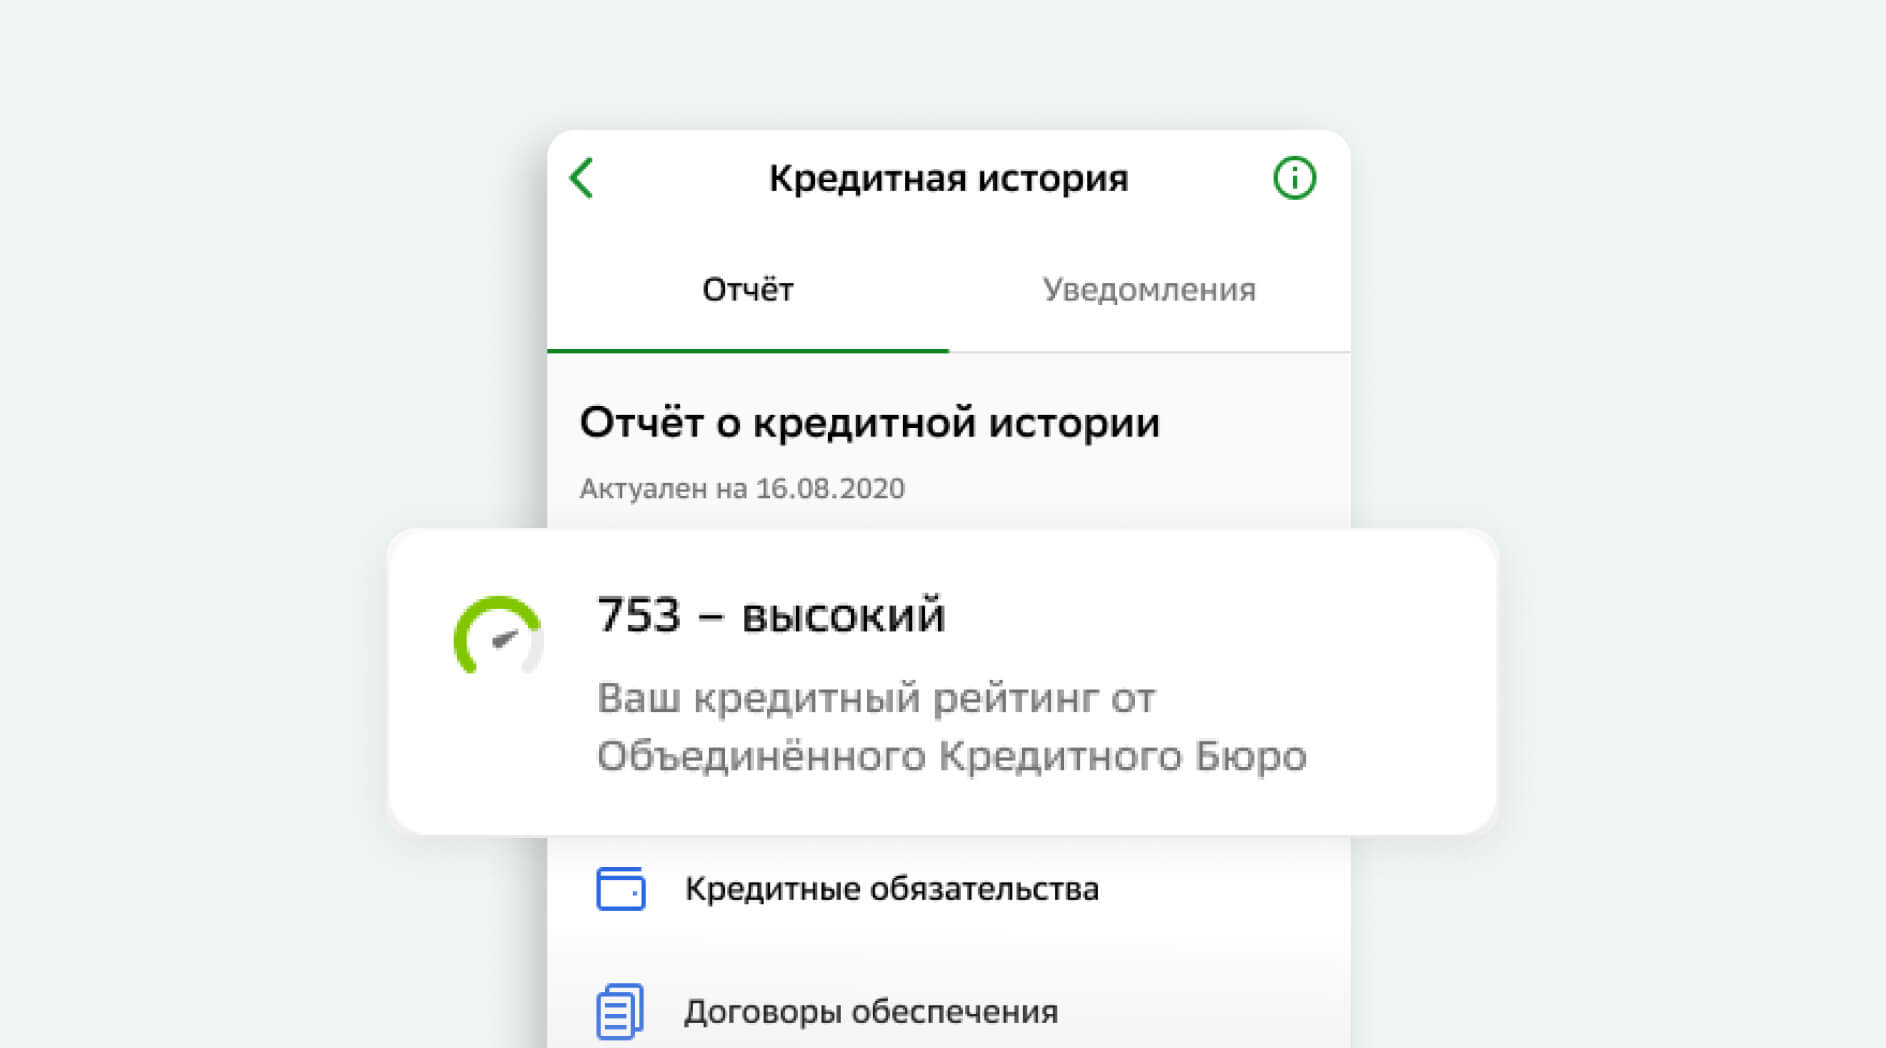
Так выглядит сообщение о рейтинге в отчёте приложения СберБанк Онлайн.
Как выглядит кредитный рейтинг
Кредитный рейтинг считается в баллах от 1 до 999. Чем выше рейтинг, тем лучше ваша кредитная история. Если рейтинг близок к нулю, то получить новый кредит очень сложно, а с рейтингом 999 баллов любой банк предложит вам лучшие условия по кредиту.
Впрочем, качество кредитной истории — это далеко не единственный фактор, который учитывают кредиторы. Им важны источник и уровень вашего дохода, форма трудоустройства, готовы ли вы предоставить залог или поручителя. Поэтому в некоторых случаях кредит могут получить заёмщики с низким рейтингом. И наоборот: заемщики с отличным рейтингом иногда могут столкнуться с неожиданным отказом.
Для удобства восприятия кредитный рейтинг отображается на шкале с несколькими цветовыми зонами:
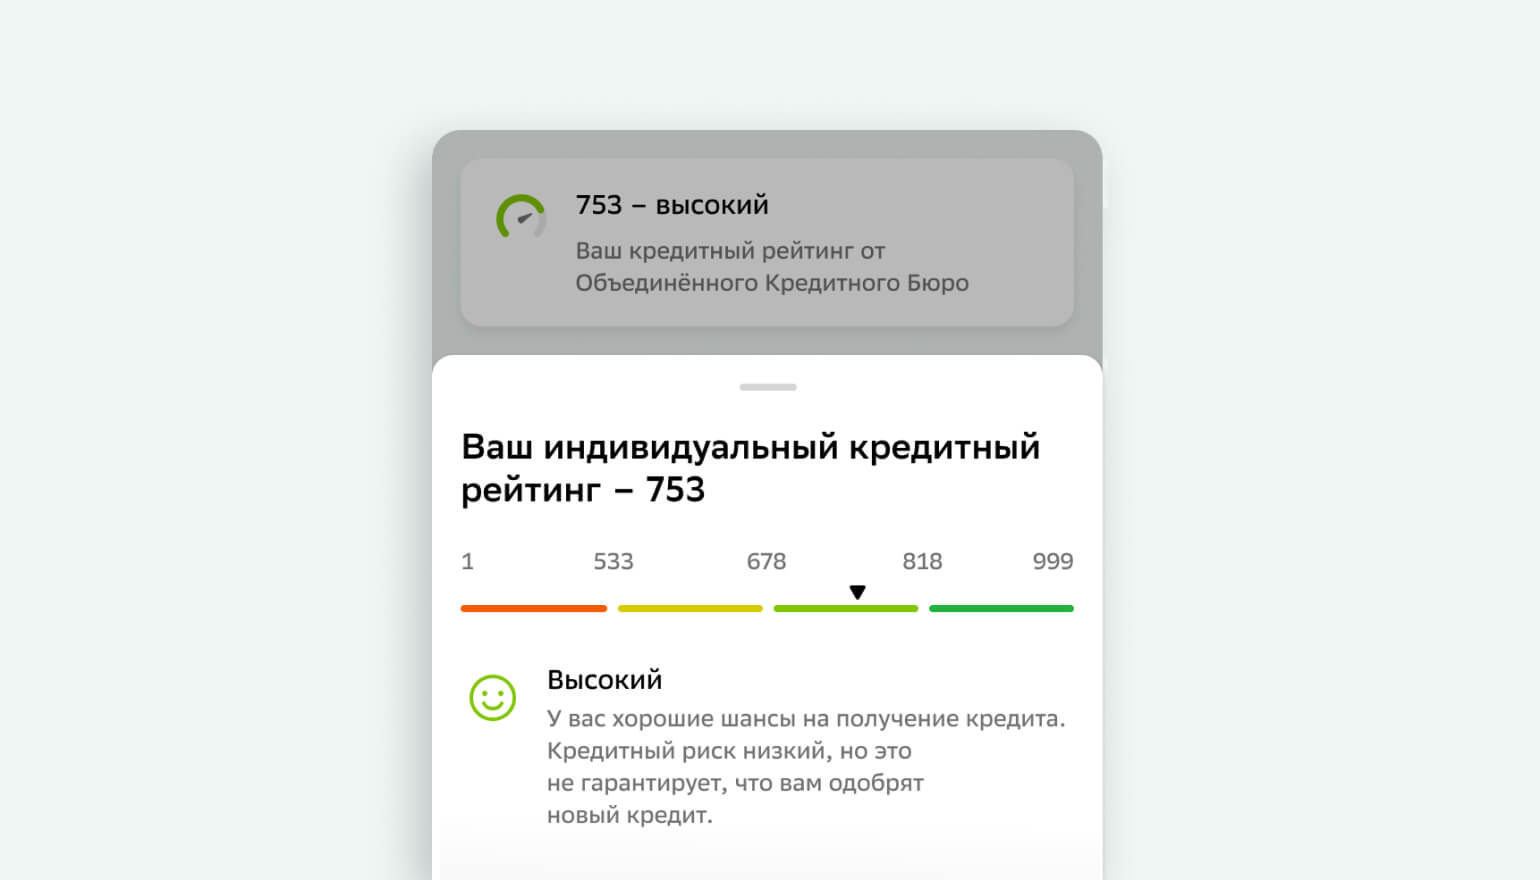
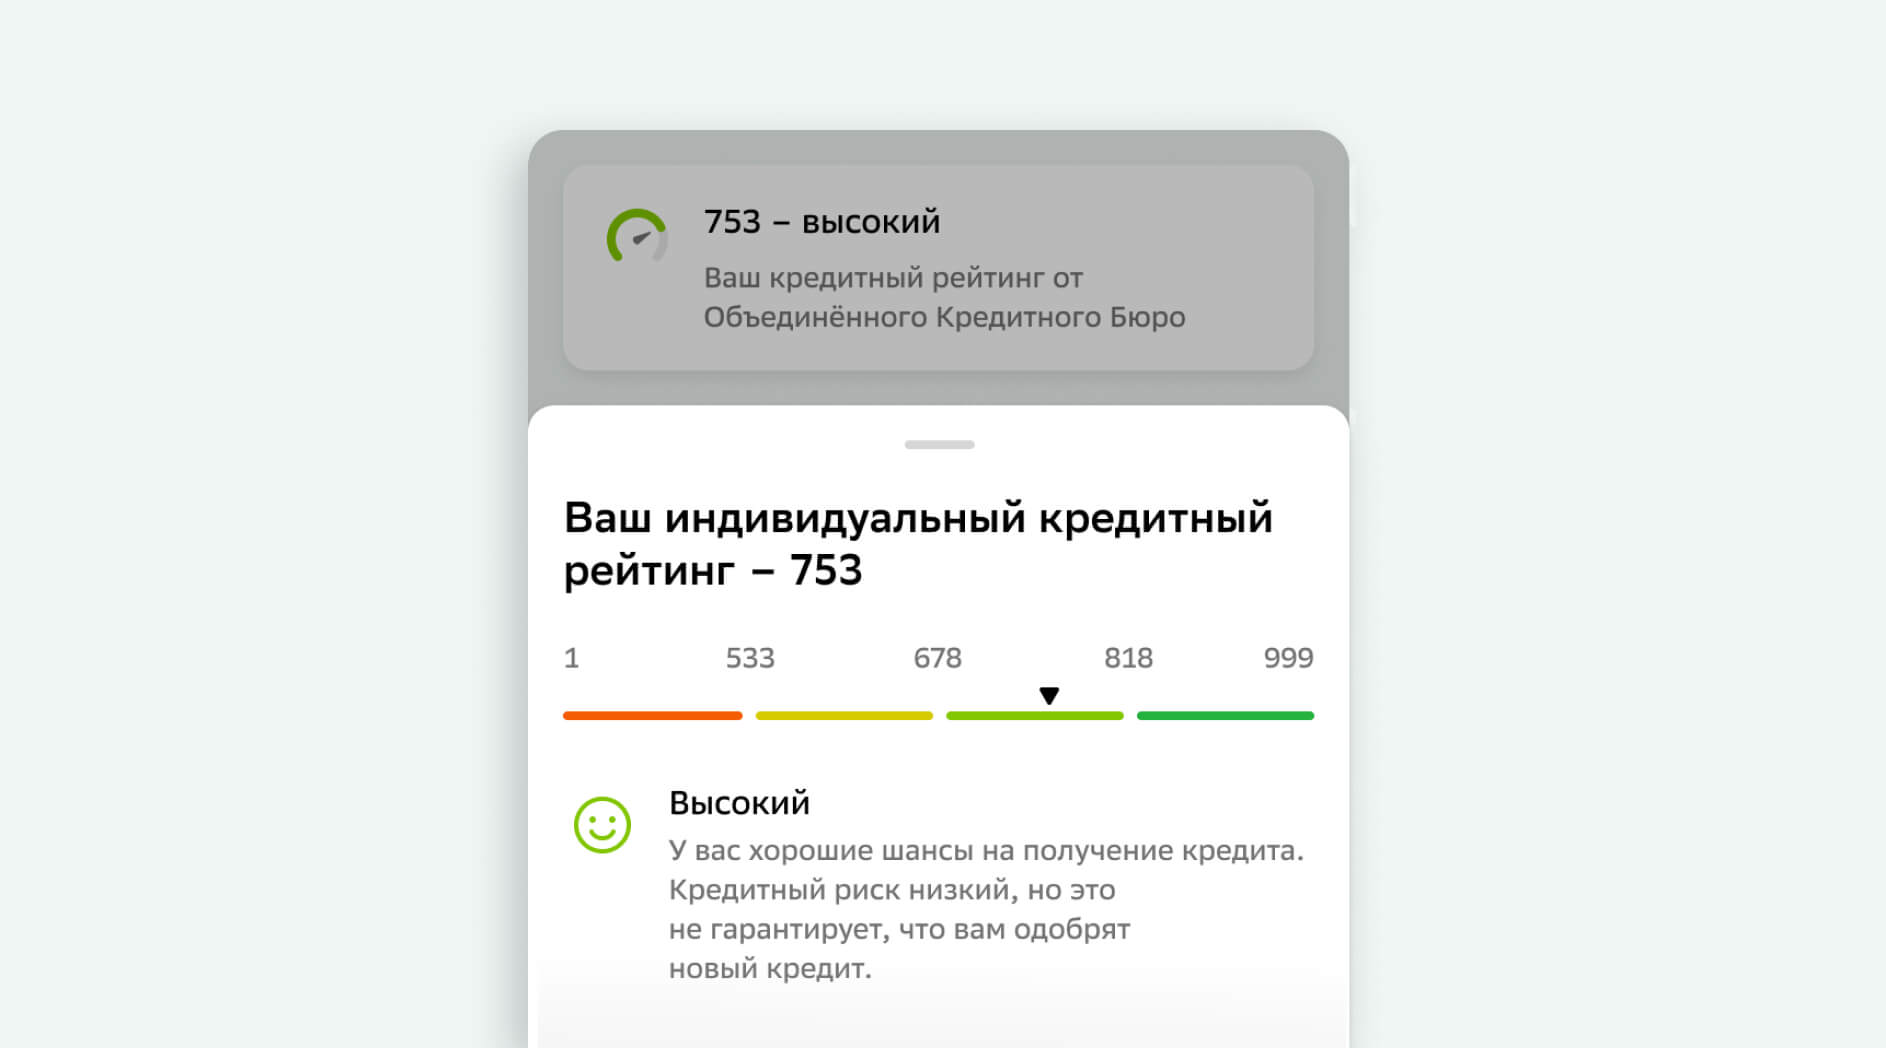
Красный цвет означает низкий рейтинг, желтый цвет — средний, светло-зеленый — высокий рейтинг, а темно-зеленый цвет означает наивысшую оценку.
Какие факторы влияют на рейтинг
Кредитный рейтинг рассчитывается и обновляется автоматически на основе вашей кредитной истории. В расчет берутся разные факторы. Вот некоторые из них:
- Просрочки платежей. Учитываются как текущие просрочки, так и просрочки в прошлом: их количество, величина, длительность и давность. Даже если просрочки были несколько лет назад, они могут привести к снижению рейтинга.
- Сколько платежей сделано после погашения просрочек. Чем больше вы их внесёте, тем лучше, ведь это показывает, что после временных финансовых трудностей ваша способность стабильно и своевременно исполнять финансовые обязательства восстановилась.
- Число обращений за кредитами в недавнее время. Чем больше заявок, тем хуже рейтинг, так как если вы подавали заявки в несколько банков, может казаться, что у вас финансовые проблемы и вы срочно ищете деньги для их решения.
- К каким кредиторам вы обращаетесь: в банки или в микрофинансовые организации? Очевидно, что обслуживание микрозаймов несёт повышенные риски.
- Сколько у вас действующих и погашенных кредитов. Чем больше у вас сейчас действующих кредитов, тем выше риск, что вы не сможете их одновременно выплачивать. С другой стороны, если в прошлом вы брали кредиты на крупные суммы и успешно их погашали, это хороший знак.
Как улучшить кредитный рейтинг
У каждого заемщика своя ситуация, и универсальные советы дать сложно. Но вот главное, что можно сделать каждому:
- Погасите все просрочки. Даже если у вас есть просрочка в 1 рубль, оплатите её как можно скорее.
- Вносите ежемесячные платежи по кредитам вовремя, а лучше чуть-чуть заранее, так как банки не всегда зачисляют платёж день-в-день.
- Сократите число ваших действующих кредитов — желательно иметь не более двух. Если у вас больше, можно воспользоваться рефинансированием.
- Закройте кредитки, которыми не пользуетесь.
- Не подавайте кредитные заявки ради любопытства.
- Избегайте или хотя бы минимизируйте кредитование в микрофинансовых организациях.
Чтобы узнать свой кредитный рейтинг, закажите кредитный отчёт в СберБанк Онлайн.
Как заказать кредитный отчёт
- В мобильном приложении СберБанк Онлайн зайдите в раздел «Кредиты» → «+» или «Рассчитать и взять кредит» → «Кредитная история». Или просто введите в поиске «Кредитная история».
- В веб-версии СберБанк Онлайн зайдите в раздел «Все продукты» → «Кредитные продукты» → «Кредитная история».


